Sürekli değişen Avrupa vergi mevzuatı ortamında proaktif bir şekilde yol almak, özellikle ulusal düzenlemelerin kapsamlı Avrupa Birliği girişimleriyle kesiştiği durumlarda operasyonel esneklik gerektirir. Slovenya’nın Maliye Bakanlığı, yabancı işletmeler, sınır ötesi tüccarlar ve tüzel kişilikler için vergi ortamını kökten değiştirecek iki önemli yasa teklifi sunmuştur.
İlk taslak, Katma Değer Vergisi Kanunu (ZDDV-1) ve ilgili uygulama yönetmeliklerini hedeflemekte olup, AB’nin Dijital Çağda KDV (ViDA) paketinin ((AB) 2025/516 sayılı Konsey Direktifi) temel unsurlarını iç hukuka aktarmaktadır. İkinci taslak ise kurumlar vergisi beyanname düzenlemelerini değiştirerek, Slovenya Vergi Dairesi (FURS)’e sunulacak 2026 mali yılı beyannamelerini doğrudan etkileyen beyanname yükümlülüklerini getirmektedir.
İşte, yakında yürürlüğe girecek bu düzenleyici değişikliklerin, uygulamaya ilişkin zaman çizelgelerinin ve Slovenya’da yerleşik veya faaliyet gösteren uluslararası işletmeler için doğrudan operasyonel etkilerinin özet bir değerlendirmesi.
1. Katma Değer Vergisi Kanunu (ZDDV-1): ViDA’da Yapılan Önemli Değişiklikler
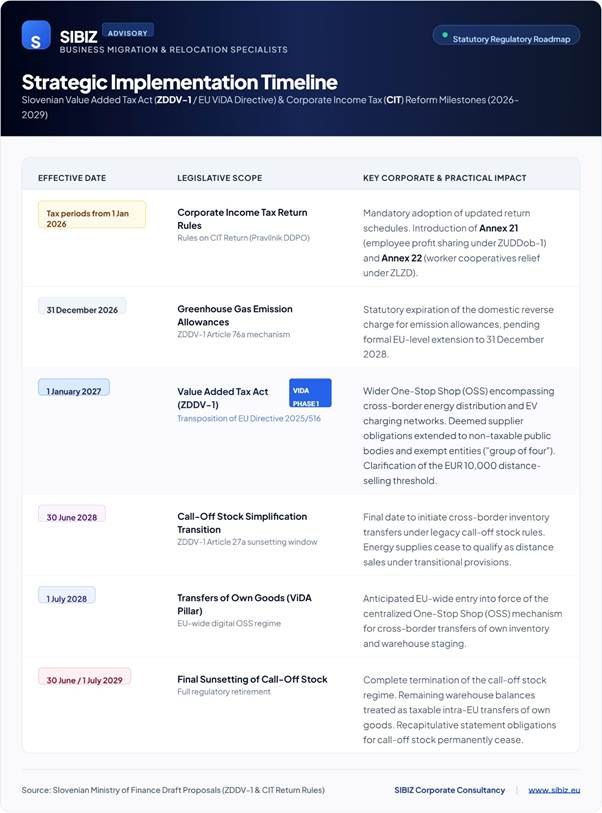
Katma Değer Vergisi Kanunu (ZDDV-1)’e ilişkin önerilen değişikliklerin çoğunun 1 Ocak 2027 tarihinden itibaren yürürlüğe girmesi planlanmaktadır; bu değişiklikler, stok ve tedarik sorumluluklarını yeniden tanımlarken merkezi dijital mekanizmalara daha fazla ağırlık verilmesini öngörmektedir.
Tek Durak Hizmet Merkezi’nin (OSS) Genişletilmesi
İşletmelerin, kendi ülkelerindeki tek bir portal üzerinden birden fazla AB üye devletinde ödenmesi gereken KDV’yi beyan etmelerine ve ödemelerine olanak tanıyan Tek Durak Hizmeti (OSS) mekanizması, stratejik bir genişleme sürecinden geçmektedir:
Sınır Ötesi Enerji Tedarikleri:1 Ocak 2027 ile 30 Haziran 2028 tarihleri arasında, tedarikçinin tüketim ülkesinde yerleşik olmaması durumunda elektrik, doğal gaz ve bölgesel ısıtma/soğutma tedarikleri, OSS çerçevesi kapsamında AB içi uzaktan satışlar olarak kabul edilecektir. Bu durum, sınır ötesi Elektrikli Araç (EV) şarj ağları işletmecileri de dahil olmak üzere uluslararası işletmecilere, birden fazla yerel KDV kaydı tutmak yerine OSS’den yararlanma imkânı sunarak idari yüklerini anında hafifletecektir.
Genişletilmiş AB Dışı OSS Programı: AB üyesi olmayan şirketler, artık dünya çapında vergiye tabi olmayan müşterilere hizmet sunarken AB Dışı OSS programından yararlanabilecek; bu sayede, hizmet alıcılarının AB içinde ikamet etmesini şart koşan önceki kısıtlamalar kaldırılmıştır.
Basitleştirilmiş İdari Bildirimler:İthalat Tek Durak Hizmeti (IOSS) veya Birlik dışı OSS’ye kayıt olurken, işletmelerin yalnızca aktif olarak kullandıkları resmi kurumsal web sitesi adreslerini belirtmeleri zorunlu olacaktır.
Girdi KDV İadesi Erişimi:Birlik OSS çerçevesi kapsamında faaliyet gösteren AB dışı işletmeler, geleneksel karşılıklılık şartlarından bağımsız olarak ve hatta Slovenya’da aktif tedarikler gerçekleştirirken bile, standart üçüncü ülke iade prosedürü yoluyla Slovenya’daki girdi KDV’sini doğrudan geri alabilme imkânına sahip olacaklar. Aynı zamanda, başka bir üye ülkede IOSS’yi kullanan AB kuruluşları, Slovenya KDV iadeleri için tedarik dışı beyannameler sunma yükümlülüğünden muaf tutulacaktır.
Mevcut mevzuata göre, AB dışı satıcılar adına AB içi tedarikleri kolaylaştıran dijital pazar yerleri ve e-ticaret platformları, özel tüketicilere teslimat yaparken “varsayılan satıcı” olarak KDV yükümlülüğü altındadır. Taslak, bu yükümlülüğü, genellikle “dörtlü grup” olarak anılan vergilendirilemeyen tüzel kişiliklerin dahil olduğu işlemlere de genişletmektedir:
Vergiye tabi olmayan kamu kurum ve kuruluşları,
Sabit oranlı programlara dahil olan çiftçiler,
Yurt içi KDV muafiyetleri kapsamında faaliyet gösteren küçük işletmeler,
Tamamen muaf tutulan kar amacı gütmeyen/eğitim kurumları.
Bu kural, işletmenin AB içi yıllık toplam alımlarının yasal 10.000 avro eşiğinin altında kalması ve işletmenin yerel KDV muhasebesini proaktif olarak tercih etmemiş olması koşuluyla geçerlidir.
Sınır ötesi mal satışı ile telekomünikasyon, yayıncılık ve elektronik hizmetler (TBE) sunan küçük AB şirketleri için, 10.000 avroluk AB çapındaki eşik değeri netleştirilmiştir:
Yalnızca tedarikçinin yerleşik olduğu üye devletten doğrudan sevk edilen mallar 10.000 avroluk üst sınıra dahil edilir; diğer üye devletlerdeki depolardan veya lojistik merkezlerinden yapılan sevkiyatlar bu sınıra dahil edilmez.
Eşik değerin altında “varış yeri esası”na göre vergilendirmeyi seçen işletmeler, bu seçimlerine cari yıl ve bunu takip eden bir takvim yılı boyunca bağlı kalacaklardır (bu süre, daha önce iki takvim yılı olarak belirlenmişti).
Union OSS için aktif kayıt, bu seçimi otomatik olarak belirler.
Sipariş Üzerine Tedarik Stokunun Kademeli Olarak Kaldırılmasına İlişkin Basitleştirme
ViDA uyumlaştırmaları kapsamında, tedarikçilerin yabancı bir ülkede KDV kaydı yaptırmak zorunda kalmadan başka bir AB ülkesindeki müşterinin deposuna stok ön depolama yapmalarına imkân tanıyan geleneksel call-off stock rejimi sistematik olarak kaldırılacak ve kendi mallarının transferine yönelik yeni bir OSS tabanlı çerçeve ile değiştirilecektir; bu geçişin geçici olarak 1 Temmuz 2028 tarihinde başlaması öngörülmektedir:
30 Haziran 2028: Talep üzerine stok basitleştirme kapsamında yeni stok transferlerini başlatmak için son tarih.
30 Haziran 2029: Mevcut talep üzerine sevk edilecek stoklar için kesin son geçerlilik tarihi (standart 12 aylık depolama süresi korunarak).
1 Temmuz 2029: Müşteri depolarında kalan satılmamış mallar, yasal olarak AB içi kendi mallarının transferini tetikleyecek ve bu durum, ilgili geçmiş özet raporlama yükümlülüklerini sona erdirecektir.
Karbon Emisyon Hakları için Yurtiçi Ters Yükümlülük
Sera gazı emisyon haklarının alım satımına ilişkin işlemlerde uygulanan yurt içi ters yükümlülük uygulamasının 31 Aralık 2026 tarihinde sona ermesi öngörülmektedir. Slovenya’nın taslağı, Avrupa Komisyonu’nun 2026 yılının sonuna kadar AB KDV Direktifi’ne ilişkin resmi güncellemeleri kabul etmesi koşuluyla, bu uygulamanın 31 Aralık 2028 tarihine kadar şartlı olarak uzatılmasını öngörmektedir.
2. Kurumlar Vergisi Beyannamesi: Kurallar ve Form Değişiklikleri
KDV sisteminde yapılacak temel reformlar 2027 yılında yürürlüğe girecek olmakla birlikte, Kurumlar Vergisi Beyannamesi Yönetmeliği’nde (Pravilnik o davčnem obračunu davka od dohodkov pravnih oseb)‘deki değişiklikler, 2026 vergi dönemi (ödeme tarihi 2027 Mart ayı sonu) beyannamelerini etkileyecektir.
Bu güncellemeler, Slovenya’da yakın zamanda yürürlüğe giren iki kurumsal mevzuat düzenlemesini kapsamaktadır:
Çalışan Kar Paylaşımı Kanunu (ZUDDob-1)
Çalışan Sahipliği Kooperatifleri Kanunu (ZLZD)
FURS Bildirimlerine İlişkin İdari Güncellemeler
Slovenya Vergi Dairesi (FURS)’e beyanname veren tüzel kişiler şu durumlarla karşılaşacaktır:
Gözden Geçirilmiş Standart Çizelgeler: Ek 1, 2, 15, 16 ve 17’nin güncellenmesi.
Ek 21 (Yeni):ZUDDob-1 kapsamında resmi çalışan kâr paylaşım programlarıyla ilgili doğrulanmış dağıtım ve vergi indirimi göstergelerini toplayan özel raporlama çizelgesi.
Ek 22 (Yeni):ZLZD uyarınca kurulan çalışan sahipliği kooperatifleriyle bağlantılı yasal kurumlar vergisi indirimlerinden yararlanan veya bu indirimleri geri ödeyen şirketler için açık muhasebe açıklamaları (özellikle 42. ve 45. maddeler).
Bunun İşletmeniz İçin Anlamı Nedir?
Tedarik Zinciri ve Lojistik Operatörleri: Sınır ötesi envanter lojistiği, 2028 ile 2029 yılları arasında yapısal bir değişim geçirecektir. Yeni OSS transfer mekanizmalarına geçiş için, birden fazla yargı alanını kapsayan depolama, konsinye düzenlemeleri ve yük hazırlama süreçlerinin acilen gözden geçirilmesi gerekmektedir.
Dijital Pazar Yerleri ve Platformlar: E-ticaret sistemleri, vergiye tabi olmayan kamu kurumlarına ve muaf kuruluşlara hizmet verirken “varsayılan tedarikçi” sorumluluklarını dikkate almak üzere ödeme aşamasındaki vergi hesaplama sistemlerini güncellemelidir.
Sınır Ötesi Elektrikli Araç Altyapısı: Elektrikli mobilite sağlayıcıları ve enerji dağıtım şirketleri, 2027 yılından itibaren OSS sistemi aracılığıyla Avrupa KDV kayıtlarını kendi ülkelerindeki yetki alanlarında birleştirebilecekler.
Kurumsal Mali Yönetim: Kurumsal muhasebe sorumluları, ZUDDob-1 ve ZLZD çerçeveleri kapsamında vergi indirimi taleplerini kanıtlayabilmek için, 2026 yılı vergi beyannamelerinin sunulmasından önce bordro ve kurumsal bilanço raporlama prosedürlerini güncellemelidir.
Avrupa ve Slovenya’daki vergi mevzuatına uymak, işletme kâr marjlarınızı korur ve maliyetli idari cezaları önler.
Hakkımızda
SIBIZ olarak, iş göçü ile kurumsal ve bireysel yer değiştirme alanlarında Slovenya’nın en iyisi olmaktan gurur duyuyoruz. İş dünyası profesyonelleri, kurumsal müşteriler ve bireylerin Slovenya’daki karmaşık mevzuat ve yerel idari prosedürler arasında yolunu bulmasına yardımcı olmak konusunda uzmanız. Uzman ekibimiz, Slovenya’ya geçişinizin sorunsuz, mevzuata uygun ve son derece başarılı olmasını sağlamak için hizmetinizdedir.
Daha fazla bilgi için: www.sibiz.eu
Get consultations and important information first hand!
Slovenya, yabancı uzmanların ve üçüncü ülke vatandaşlarının ülkeye giriş, ikamet ve çalışma koşullarını etkileyecek önemli yasal reformların eşiğinde bulunmaktadır. İki önemli yasa teklifi — Yabancılar Kanunu (ZTuj)‘na ilişkin değişiklik tasarısı ve Yabancıların İstihdamı, Serbest Meslek Faaliyetleri ve Çalışması Kanunu (ZZSDT)‘na ilişkin değişiklik tasarısı — kilit sosyal ortaklar, işveren dernekleri, sendikalar ve sivil toplum kuruluşları arasında […]
Ekonomi, Çalışma ve Spor Bakanlığı (Ministrstvo za gospodarstvo, delo in šport), İstihdam, Serbest Meslek ve Yabancıların Çalışması Kanunu (ZZSDT)’na ilişkin değişiklik taslağını e-Demokracija kamu portalında resmi olarak yayınladı. Bu kapsamlı mevzuat revizyonu, Slovenya iş mevzuatını (AB) 2024/1233 sayılı Direktif (yeniden düzenlenmiş Tek İzin Direktifi) ile uyumlu hale getirmektedir. Önerilen değişiklikler, işveren değiştirme işlemlerinde daha hızlı […]
1 Ocak 2028 tarihinden itibaren, Slovenya’da işletmeler arası (B2B) işlemlerin yürütülme biçiminde önemli bir değişiklik yaşanacak: elektronik faturaların zorunlu olarak kullanılması. Bu değişiklik, yeni Elektronik Fatura ve Diğer Elektronik Belgelerin Değişimi Hakkında Kanun (ZIERDED) tarafından zorunlu kılınmıştır. Yabancı kurucular, yerel işletmeleri yöneten gurbetçiler ve Slovenya’daki faaliyetleri denetleyen şirket yöneticileri için bu, kağıt faturayı veya PDF […]