Proaktivno snalaženje u promenljivom okruženju evropskog poreskog zakonodavstva zahteva operativnu fleksibilnost, naročito kada se izmene nacionalnih propisa poklapaju sa sveobuhvatnim inicijativama Evropske unije. Ministarstvo finansija Slovenije predstavilo je dva značajna predloga zakonskih izmena koji će uticati na poresko okruženje za strane kompanije, prekogranične trgovce i pravna lica.
Prvi nacrt odnosi se na Zakon o porezu na dodatu vrednost (ZDDV-1) i prateće podzakonske propise, kojima se u nacionalno zakonodavstvo prenose ključni elementi paketa Evropske unije PDV u digitalnom dobu (VAT in the Digital Age – ViDA) (Direktiva Saveta (EU) 2025/516). Drugi nacrt menja pravila o podnošenju poreskih prijava za porez na dobit pravnih lica i uvodi obaveze izveštavanja koje neposredno utiču na prijave za poreski period 2026. godine, koje se podnose Poreskoj upravi Slovenije (FURS).
U nastavku je pregled predstojećih regulatornih promena, praktičnih rokova i njihovih neposrednih operativnih posledica za međunarodne kompanije koje imaju sedište u Sloveniji ili posluju na njenoj teritoriji.
1. Zakon o porezu na dodatu vrednost (ZDDV-1): ključne izmene u okviru inicijative ViDA
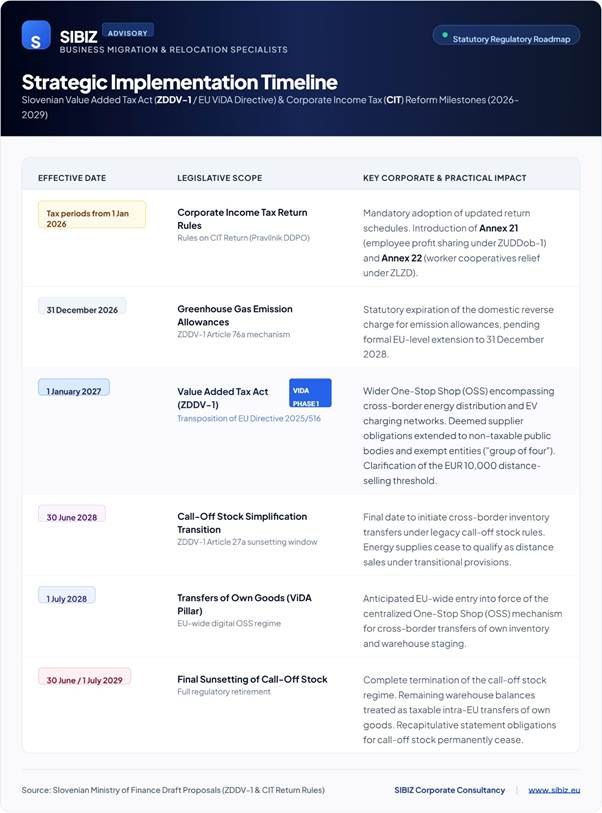
Predviđeno je da se većina predloženih izmena Zakona o porezu na dodatu vrednost (ZDDV-1) primenjuje od 1. januara 2027. godine, čime se povećava oslanjanje na centralizovane digitalne mehanizme i istovremeno redefinišu odgovornosti u vezi sa zalihama i isporukama.
Proširenje sistema „sve na jednom mestu” (OSS)
Sistem One-Stop Shop (OSS), koji kompanijama omogućava da prijave i plate PDV koji duguju u više država članica EU putem jednog portala u svojoj matičnoj jurisdikciji, biće značajno proširen.
Prekogranična isporuka energenata: U periodu od 1. januara 2027. do 30. juna 2028. godine, isporuke električne energije, prirodnog gasa, kao i usluge daljinskog grejanja i hlađenja smatraće se prodajom dobara na daljinu unutar EU u okviru sistema OSS, pod uslovom da dobavljač nema sedište u zemlji potrošnje. Ova promena donosi neposredno administrativno rasterećenje međunarodnim operaterima, uključujući operatere prekograničnih mreža za punjenje električnih vozila (EV), koji će moći da koriste OSS umesto da održavaju više lokalnih PDV registracija.
Proširenje režima OSS za subjekte izvan EU: Kompanijama izvan EU biće omogućeno da koriste OSS režim za subjekte izvan Unije prilikom pružanja usluga korisnicima koji nisu poreski obveznici širom sveta. Time se ukidaju dosadašnja ograničenja prema kojima su primaoci usluga morali da imaju prebivalište ili sedište u EU.
Pojednostavljenje administrativnih prijava: Prilikom registracije za IOSS (Import One-Stop Shop) ili OSS režim za subjekte izvan Unije, kompanije će biti obavezne da navedu zvanične adrese svojih korporativnih veb-sajtova samo ako njima aktivno upravljaju.
Pravo na povraćaj prethodnog PDV-a: Kompanije izvan EU koje posluju u okviru sistema OSS za Uniju moći će da zahtevaju povraćaj slovenačkog prethodnog PDV-a direktno putem standardnog postupka povraćaja PDV-a za subjekte iz trećih zemalja, bez obzira na uobičajene uslove reciprociteta, čak i kada aktivno obavljaju isporuke u Sloveniji. Istovremeno, pravna lica iz EU koja koriste IOSS u drugoj državi članici biće oslobođena obaveze podnošenja prijava o isporukama koje nisu obavljene, a koje se odnose na povraćaj slovenačkog PDV-a.
Proširenje režima „smatra se da je isporučilac” na digitalne platforme
Prema važećim propisima, digitalna tržišta i platforme za elektronsku trgovinu koje posreduju u isporukama unutar EU u ime prodavaca izvan EU snose odgovornost za PDV kao takozvani isporučioci kada robu prodaju krajnjim potrošačima. Predlog proširuje ovu odgovornost i na transakcije sa pravnim licima koja nisu poreski obveznici, a koja se često nazivaju „grupom od četiri kategorije”:
Javni organi i institucije koji nisu poreski obveznici,
Poljoprivrednici koji primenjuju paušalni režim,
Mala preduzeća koja koriste nacionalno oslobođenje od PDV-a,
Neprofitne i obrazovne organizacije koje su u potpunosti oslobođene plaćanja PDV-a,
Ovo pravilo primenjivaće se pod uslovom da njihove ukupne godišnje nabavke unutar EU ostanu ispod zakonskog praga od 10.000 EUR i da se nisu dobrovoljno opredelile za obračunavanje PDV-a prema lokalnim pravilima.
Pojašnjenja u vezi sa pragom od 10.000 EUR za mikropreduzeća
Za mala preduzeća iz EU koja prekogranično prodaju robu i pružaju telekomunikacione usluge, usluge emitovanja i elektronske usluge (TBE), dodatno su pojašnjena pravila u vezi sa pragom od 10.000 EUR koji se primenjuje na nivou cele EU:
U obračun praga od 10.000 EUR ulazi samo roba koja se direktno otprema iz države članice u kojoj dobavljač ima sedište. Pošiljke koje potiču iz skladišta ili logističkih centara u drugim državama članicama ne uračunavaju se u ovaj prag.
Preduzeća koja se, iako su ispod propisanog praga, opredele za oporezivanje prema načelu odredišta biće obavezna da tu odluku primenjuju tokom tekuće kalendarske godine i još jedne naredne kalendarske godine. To predstavlja skraćenje perioda obavezne primene, koji je ranije obuhvatao još dve naredne godine.
Aktivna registracija za OSS za Uniju automatski podrazumeva opredeljenje za ovaj način oporezivanja.
Postepeno ukidanje pojednostavljenog režima skladišta robe po pozivu (call-off stock)
U okviru usklađivanja koje donosi inicijativa ViDA, tradicionalni režim call-off stock, koji je dobavljačima omogućavao da unapred smeste robu u skladište kupca u drugoj državi članici EU bez obaveze registracije za PDV u toj državi, biće postepeno ukinut i zamenjen novim okvirom zasnovanim na sistemu OSS za prenose sopstvene robe. Početak primene novog okvira okvirno je predviđen za 1. jul 2028. godine.
30. jun 2028. godine: Krajnji rok za započinjanje novih prenosa zaliha u okviru pojednostavljenog režima call-off stock.
30. jun 2029. godine: Krajnji rok važenja postojećih zaliha u režimu call-off stock, uz zadržavanje standardnog perioda skladištenja od 12 meseci.
1. jul 2029. godine: Sva neprodata roba koja ostane u skladištima kupaca pravno će se smatrati predmetom prenosa sopstvene robe unutar EU, čime prestaju da va
Domaći obrnuti obračun PDV-a za dozvole za emisije ugljenika
Domaći obrnuti obračun PDV-a koji se primenjuje na transakcije s dozvolama za emisije gasova staklene bašte treba da istekne 31. decembra 2026. Nacrt Slovenije predviđa uslovno produženje do 31. decembra 2028, pod uslovom da Evropska komisija do kraja 2026. usvoji formalne izmene Direktive EU o PDV-u.
2. Poreska prijava poreza na dobit pravnih lica: pravila i izmene obrazaca
Iako će glavne izmene u vezi s PDV-om stupiti na snagu 2027. godine, izmene Pravilnika o poreskom obračunu poreza na dohodak pravnih lica (Pravilnik o davčnem obračunu davka od dohodkov pravnih oseb) uticaće na prijave za poresku 2026. godinu (rok za plaćanje je krajem marta 2027).
Ove izmene ugrađuju dva nedavno donesena zakona iz oblasti privrednog prava u Sloveniji:
Zakon o učešću zaposlenih u dobiti (ZUDDob-1)
Zakon o zadrugama u vlasništvu zaposlenih (ZLZD)
Administrativne izmene u prijavama FURS-u
Pravna lica koja podnose izveštaje slovenačkoj poreskoj upravi (FURS) susretaće se sa sledećim:
Prilog 21 (novi): poseban izveštajni prilog za evidentiranje potvrđenih isplata i podataka o poreskim olakšicama povezanim s formalnim programima učešća zaposlenih u dobiti prema ZUDDob-1.
Prilog 22 (novi): izričito računovodstveno obelodanjivanje za pravna lica koja koriste ili vraćaju zakonske poreske olakšice vezane za zadruge u vlasništvu zaposlenih osnovane na osnovu ZLZD (konkretno članovi 42 i 45).
Šta ovo znači za vaše poslovanje?
Operateri u lancima snabdevanja i logistici: Prekogranično upravljanje zalihama pretrpeće strukturne promene u periodu od 2028. do 2029. godine. Potrebno je odmah preispitati skladištenje robe u više jurisdikcija, aranžmane konsignacione prodaje i privremeno skladištenje robe radi daljeg transporta, kako bi se blagovremeno prešlo na nove mehanizme prenosa robe u okviru sistema OSS.
Digitalna tržišta i platforme: Sistemi za elektronsku trgovinu moraće da ažuriraju mehanizme za obračun poreza prilikom naplate, kako bi obuhvatili odgovornost platformi za obračun PDV-a u svojstvu isporučioca prilikom poslovanja sa javnim organima koji nisu poreski obveznici i drugim subjektima oslobođenim plaćanja PDV-a.
Prekogranična infrastruktura za punjenje električnih vozila: Pružaoci usluga električne mobilnosti i distributeri energenata moći će, počev od 2027. godine, da objedine registracije za PDV u evropskim državama kroz sistem OSS, koristeći registraciju u svojoj matičnoj jurisdikciji.
Finansijska administracija privrednih društava: Finansijski rukovodioci i kontrolori poslovanja moraće da ažuriraju procedure izveštavanja o zaradama i stavkama bilansa stanja pre podnošenja poreskih prijava za 2026. godinu, kako bi dokumentovali i potkrepili zahteve za korišćenje poreskih olakšica u skladu sa zakonima ZUDDob-1 i ZLZD.
Blagovremeno usklađivanje sa evropskim i slovenačkim poreskim propisima štiti profitne marže vašeg poslovanja i sprečava nastanak skupih administrativnih kazni.
O nama
U kompaniji SIBIZ ponosni smo na to što smo najbolji u Sloveniji u oblastima poslovne migracije, kao i preseljenja pravnih i fizičkih lica. Specijalizovani smo za pružanje podrške poslovnim profesionalcima, korporativnim klijentima i fizičkim licima u snalaženju u složenom sistemu slovenačkih propisa i lokalnih administrativnih procedura.
Naš stručni tim pruža podršku kako bi vaš prelazak u Sloveniju protekao jednostavno, u skladu sa propisima i uz maksimalne izglede za uspeh.
Slovenija je pred značajnim zakonskim reformama koje će uticati na način na koji strani stručnjaci i državljani trećih zemalja ulaze u zemlju, borave u njoj i rade. Dva ključna zakonodavna predloga — nacrt izmena Zakona o strancima (ZTuj) i nacrt izmena Zakona o zapošljavanju, samozapošljavanju i radu stranaca (ZZSDT) — pokrenula su intenzivnu javnu raspravu […]
Ministarstvo privrede, rada i sporta (Ministrstvo za gospodarstvo, delo in šport) zvanično je objavilo nacrt izmena i dopuna Zakona o zapošljavanju, samozapošljavanju i radu stranaca (ZZSDT) na javnom portalu e-Demokracija. Ova sveobuhvatna izmena zakonodavstva usklađuje slovenačke propise o radu sa Direktivom (EU) 2024/1233 (preinačena Direktiva o jedinstvenoj dozvoli). Predložene izmene uvode brže procedure za promenu […]
Počev od 1. januara 2028. godine, velika promena značajno će uticati na način na koji se poslovne transakcije između kompanija (B2B) obavljaju u Sloveniji: biće obavezna razmena elektronskih faktura. Ova promena propisana je novim Zakonom o razmeni elektronskih računa i drugih elektronskih dokumenata (ZIERDED).Za strane osnivače, expate koji vode lokalne kompanije i korporativne menadžere zadužene […]