Активное ориентирование в постоянно меняющейся среде европейского налогового законодательства требует оперативной гибкости, особенно когда внутренние адаптации совпадают с комплексными инициативами Европейского союза. Министерство финансов Словении представило два важных законодательных предложения, которые должны изменить налоговую среду для иностранных компаний, трансграничных торговцев и юридических лиц.
Первый проект касается Закона о налоге на добавленную стоимость (ZDDV-1) и его подзаконных актов и предусматривает транспонирование ключевых положений пакета мер ЕС «НДС в цифровую эпоху» (ViDA) (Директива Совета (ЕС) 2025/516). Второй законопроект вносит поправки в правила отчетности по налогу на прибыль юридических лиц, вводя требования к отчетности, которые непосредственно повлияют на отчетность за 2026 финансовый год, подаваемую в Налоговое управление Словении (FURS).
Ниже приводится подробный анализ предстоящих изменений в законодательстве, практических сроков их введения и непосредственных операционных последствий для международных компаний, зарегистрированных или осуществляющих деятельность в Словении.
1. Закон о налоге на добавленную стоимость (ZDDV-1): основные изменения в рамках ViDA
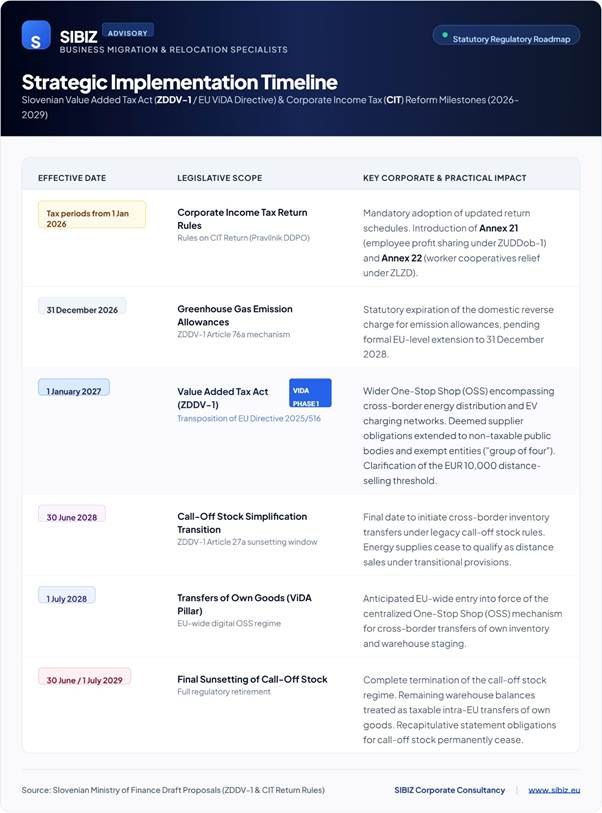
Большинство предлагаемых изменений в Законе о налоге на добавленную стоимость (ZDDV-1) планируется ввести с 1 января 2027 года; они предусматривают более широкое использование централизованных цифровых механизмов и пересмотр ответственности за запасы и поставки.
Расширение системы «единого окна» (OSS)
Механизм «единого окна» (OSS), позволяющий компаниям декларировать и уплачивать НДС, подлежащий уплате в нескольких государствах-членах ЕС, через единый портал в своей стране, претерпевает стратегическое расширение:
Трансграничные поставки энергоресурсов: в период с 1 января 2027 года по 30 июня 2028 года поставки электроэнергии, природного газа и услуг централизованного тепло- и холодоснабжения будут квалифицироваться как дистанционные продажи внутри ЕС в рамках механизма OSS, если поставщик не зарегистрирован в стране потребления. Это обеспечивает немедленное облегчение административной нагрузки для международных операторов, в том числе операторов трансграничных сетей зарядки электромобилей (ЭМ), которые смогут использовать систему OSS вместо ведения нескольких локальных регистраций по НДС.
Расширенная схема для стран, не входящих в ЕС: Компаниям из стран, не входящих в ЕС, теперь будет разрешено использовать схему OSS для стран, не входящих в ЕС, при предоставлении услуг не облагаемым налогом клиентам по всему миру, что устраняет прежние ограничения, согласно которым получатели должны были проживать на территории ЕС.
Упрощенная административная отчетность: при регистрации в системе «Единое окно для импорта» (IOSS) или в системе OSS для стран, не входящих в ЕС, предприятия будут обязаны указывать официальные адреса корпоративных веб-сайтов только в том случае, если они активно их эксплуатируют.
Доступ к возмещению входящего НДС: Компании из-за пределов ЕС, работающие в рамках системы OSS для стран ЕС, получат возможность возвращать словенский входящий НДС напрямую через стандартную процедуру возмещения для третьих стран, независимо от традиционных требований взаимности и даже при осуществлении активных поставок в Словении. Одновременно с этим организации из ЕС, использующие систему IOSS в другом государстве-члене, будут освобождены от необходимости подавать декларации об отсутствии поставок для получения возмещения словенского НДС.
Расширение режима «условного поставщика» для цифровых платформ
В соответствии с действующим законодательством цифровые торговые площадки и платформы электронной коммерции, содействующие поставкам внутри ЕС от имени продавцов из стран, не входящих в ЕС, несут обязательства по НДС в качестве «предполагаемого поставщика» при поставках частным потребителям. Проект расширяет эту ответственность на сделки с участием юридических лиц, не подлежащих налогообложению, — часто называемых «группой из четырёх»:
неподлежащие налогообложению государственные органы и учреждения,
фермеры, работающие по системе фиксированной ставки,
малые предприятия, пользующиеся внутренними льготами по НДС,
некоммерческие и образовательные организации, полностью освобожденные от НДС.
Данное правило применяется при условии, что их совокупный годовой объем закупок внутри ЕС не превышает установленный законом порог в 10 000 евро и они не приняли добровольного решения о ведении учета НДС на местном уровне.
Разъяснения по поводу порога в 10 000 евро для микропредприятий
Для малых компаний ЕС, осуществляющих трансграничную продажу товаров, а также телекоммуникационных, вещательных и электронных услуг (TBE), был уточнен общеевропейский порог в 10 000 евро:
В расчет предельного значения в 10 000 евро включаются только товары, отправляемые непосредственно из государства-члена, в котором зарегистрирован поставщик; поставки, отправляемые со складов или логистических центров в других государствах-членах, не учитываются.
Предприятия, выбравшие налогообложение по принципу места назначения при обороте ниже установленного порога, будут обязаны соблюдать этот выбор в течение текущего года и одного последующего календарного года (ранее — двух последующих лет).
Активная регистрация в системе OSS Союза автоматически означает выбор данного варианта.
Постепенная отмена упрощенного режима «Call-Off Stock»
В рамках гармонизации ViDA традиционный режим «запасов по требованию» — который позволял поставщикам заранее размещать запасы на складе клиента в другом государстве-члене ЕС без необходимости регистрации в качестве иностранного плательщика НДС — будет систематически выводиться из обращения и заменен новой системой на основе OSS для перемещения собственных товаров, которая, ориентировочно, начнет действовать с 1 июля 2028 года:
30 июня 2028 года: крайний срок для начала новых переводов запасов в рамках упрощенного режима «запасов по требованию».
30 июня 2029 года: окончательный срок действия существующих запасов по схеме «запасы по требованию» (с сохранением стандартного 12-месячного срока хранения).
1 июля 2029 года: любые непроданные товары, оставшиеся на складах клиентов, с юридической точки зрения будут считаться перемещением собственных товаров внутри ЕС, что положит конец связанным с ними историческим требованиям к представлению сводной отчетности.
Внутренний механизм обратного взимания налога на квоты на выбросы углерода
Срок действия внутренней системы «обратного взимания» (reverse charge), применяемой к сделкам с квотами на выбросы парниковых газов, истекает 31 декабря 2026 года. Проект закона Словении предусматривает условное продление срока действия системы «обратного взимания» (reverse charge) до 31 декабря 2028 года при условии, что Европейская комиссия примет официальные поправки к Директиве ЕС о НДС к концу 2026 года.
2. Декларация по налогу на прибыль юридических лиц: изменения в правилах и форме
Хотя основные изменения в законодательстве о НДС вступают в силу в 2027 году, поправки к Правилам о налоговой декларации по налогу на прибыль юридических лиц (Pravilnik o davčnem obračunu davka od dohodkov pravnih oseb) повлияют на подачу деклараций за 2026 налоговый период (налог подлежит уплате до конца марта 2027 года).
Эти изменения учитывают два недавно принятых в Словении законодательных акта, касающихся корпоративного права:
Закон о распределении прибыли среди работников (ZUDDob-1)
Закон о кооперативах с участием работников в собственности (ZLZD)
Административные изменения в процедуре подачи отчетности в FURS
Юридические лица, подающие отчетность в Налоговое управление Словении (FURS), столкнутся со следующими изменениями:
Приложение 21 (новое): Специализированная отчетная форма для сбора данных о подтвержденных выплатах и показателях налоговых льгот, связанных с официальными схемами участия работников в прибыли в соответствии с ZUDDob-1.
Приложение 22 (новое): подробное раскрытие бухгалтерской отчетности для корпораций, заявляющих о получении или возмещении предусмотренных законом льгот по корпоративному налогу, связанных с кооперативами акционерного участия работников, учрежденными в соответствии с ZLZD (в частности, статьями 42 и 45).
Что это означает для вашего бизнеса
Операторы цепочек поставок и логистики: в период с 2028 по 2029 год трансграничная логистика запасов претерпит структурные изменения. Необходимо немедленно пересмотреть вопросы, связанные со складированием в нескольких юрисдикциях, договорами консигнации и промежуточным хранением грузов, для перехода на новые механизмы передачи обязательств по уплате налогов (OSS).
Цифровые торговые площадки и платформы: системы электронной коммерции должны обновить механизмы расчета налогов при оформлении заказов, чтобы учесть обязательства «условного поставщика» при обслуживании не облагаемых налогом государственных органов и организаций, освобожденных от налогообложения.
Трансграничная инфраструктура для электромобилей: Поставщики услуг в сфере электромобильности и энергораспределительные компании смогут с 2027 года объединить европейские регистрации по НДС в своей стране через систему OSS.
Управление корпоративными финансами: Финансовые контролеры компаний должны обновить процедуры отчетности по заработной плате и корпоративному балансу до подачи налоговых деклараций за 2026 год, чтобы обосновать заявки на налоговые льготы в рамках законодательства ZUDDob-1 и ZLZD.
Своевременное соблюдение требований налогового законодательства Европы и Словении позволяет сохранить операционную рентабельность и избежать дорогостоящих административных штрафов.
О нас
В SIBIZ мы гордимся тем, что являемся лидерами в Словении в сфере бизнес-миграции, а также переезда юридических и физических лиц. Мы специализируемся на оказании помощи бизнес-профессионалам, корпоративным клиентам и частным лицам в ориентации в сложной системе словенского законодательства и местных административных процедур. Наша команда экспертов готова обеспечить, чтобы ваш переезд в Словению прошел гладко, с соблюдением всех требований и с максимальным успехом.
Для получения дополнительной информации: www.sibiz.eu
Get consultations and important information first hand!
Словения стоит на пороге значительных правовых реформ, затрагивающих порядок въезда, проживания и работы в стране иностранных специалистов и граждан третьих стран. Два важных законодательных предложения — проект поправок к Закону об иностранцах (ZTuj) и проект поправок к Закону о найме, самозанятости и труде иностранцев (ZZSDT) — вызвали острую общественную дискуссию среди ключевых социальных партнеров, ассоциаций […]
С 1 января 2028 года в Словении произойдет значительное изменение в порядке проведения транзакций между предприятиями (B2B): вводится обязательный обмен электронными счетами-фактурами. Это изменение предусмотрено новым Законом об обмене электронными счетами-фактурами и другими электронными документами (ZIERDED). Для иностранных учредителей, экспатов, ведущих местный бизнес, и руководителей компаний, курирующих деятельность в Словении, это означает гораздо больше, чем […]
Каждый сентябрь знаменует собой важную веху в области соблюдения международного налогового законодательства: ежегодное внедрение Общего стандарта отчетности (CRS) ОЭСР и директив ЕС об административном сотрудничестве. В более чем 100 налоговых юрисдикциях по всему миру финансовые учреждения передают национальным налоговым органам подробные данные о счетах и активах. В Словении этот поток поступающих данных поступает непосредственно в […]