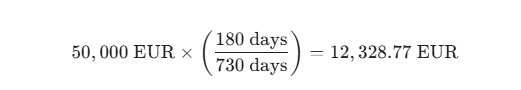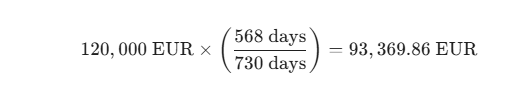Slovenya’daki Tek Sahipli İşletmeler (s.p.) için Önemli Güncelleme: Toplu Vergi Sistemi (“Normiranec”) için Yeni Yeniden Giriş Kuralları
Slovenya Cumhuriyeti Ulusal Meclisi, Zakon o dohodnini (Kişisel Gelir Vergisi Kanunu) üzerinde yapılan önemli değişiklikleri resmi olarak onayladı. Bu değişiklikler, özellikle Slovenya’nın toplu vergi sistemi olan “normiranec” sistemi kapsamında faaliyet gösteren s.p. (samostojni podjetnik veya tek malik) işletmelerini etkilemektedir. Bu güncelleme, girişimciler, dijital göçebeler, serbest çalışanlar ve mevsimlik işçiler için vergi ortamını önemli ölçüde daha esnek hale getirmektedir.
Beş Yıllık Yeniden Giriş Yasağının Sona Ermesi
Yakın zamana kadar, “normiranec” (toplu vergi) sisteminden ayrılan tek malik (s.p.) yeniden sisteme girebilmek için beş yıllık bir yasak ile karşı karşıya kalıyordu. Bu kural, özellikle turizm gibi sektörlerdeki mevsimlik işletmeler için büyük bir engel teşkil ediyordu, çünkü bu işletmeler genellikle her yıl s.p.‘lerini açıp kapatıyorlardı.
Yeni mevzuat bu mutlak zaman kısıtlamasını kaldırmaktadır. Bunun yerine, yeniden giriş için gelir bazlı bir eşik getirmektedir. s.p.‘niz kazanç sınırlarını aşmamışsa, artık istediğiniz zaman toplu vergi sistemine geri dönebilirsiniz.
Sisteme Yeniden Giriş için Yeni Kurallar
“normiranec” statüsüne geri dönmeye hak kazanmak için, bir s.p. önceki iki ardışık vergi yılında ortalama yıllık gelir eşiğini aşmamış olmalıdır.
Giriş için standart gelir eşikleri şu şekilde kalmaktadır:
Tam zamanlı s.p. (tam sigortalı): 000 EUR
Yarı zamanlı s.p. (yerel olarak “popoldanski s.p.” olarak bilinir): 000 EUR
Karışık statü (bir yıl yarı zamanlı, bir yıl tam zamanlı): 000 EUR
Yeniden Giriş Sınırınızı Hesaplama
Yılın sadece bir kısmında faaliyet gösteren bir s.p. için eşik, işletmenin faaliyette olduğu gün sayısına göre orantılı olarak hesaplanır.
Son iki yılın her birinde 90 gün boyunca yarı zamanlı s.p. çalışmışsanız, toplu vergi sistemine yeniden girmek için maksimum ortalama geliriniz şu şekilde olacaktır:
Tam zamanlı s.p. örneği:
Son iki yılın her birinde 284 gün boyunca tam sigortalı ve s.p. olarak aktif olsaydınız, yeniden giriş için maksimum ortalama geliriniz şu şekilde olurdu:
Yurtdışında Yaşayanlar ve İşletme Sahipleri İçin Önemli Noktalar
FURS (Slovenya Cumhuriyeti Mali İdaresi) artık, meşru mevsimlik p. iş modellerini cezalandırmadan vergi manipülasyonunu önlemek için bu daha hafif koruma önlemlerini uygulayacak.
Artık “normirani s.p.” (toplu vergi tek mülkiyet) kapatıldıktan sonra yeniden açmak için beş yıl beklemenize gerek yok.
Gelirlerin hassas bir şekilde takip edilmesi ve vergi uyumup.‘nizin orantılı sınırlar içinde kalmasını sağlamak için çok önemlidir.
Hakkımızda
SIBIZ, iş profesyonelleri, kurumsal müşteriler, dijital göçebeler, bireyler ve yabancı yatırımcıların Slovenya pazarında yol almalarına yardımcı olmaya adanmış lider bir iş danışmanlığı şirketidir. s.p. tescili, muhasebe ve vergi optimizasyonu için kapsamlı destek sağlıyoruz.
1 Ocak 2028 tarihinden itibaren, Slovenya’da işletmeler arası (B2B) işlemlerin yürütülme biçiminde önemli bir değişiklik yaşanacak: elektronik faturaların zorunlu olarak kullanılması. Bu değişiklik, yeni Elektronik Fatura ve Diğer Elektronik Belgelerin Değişimi Hakkında Kanun (ZIERDED) tarafından zorunlu kılınmıştır. Yabancı kurucular, yerel işletmeleri yöneten gurbetçiler ve Slovenya’daki faaliyetleri denetleyen şirket yöneticileri için bu, kağıt faturayı veya PDF […]
Her Eylül ayı, uluslararası vergi mevzuatına uyum konusunda önemli bir dönüm noktasıdır: OECD Ortak Raporlama Standardı (CRS) ve AB İdari İşbirliği Direktiflerinin yıllık olarak uygulanması. Dünya çapında 100’den fazla vergi yargı bölgesinde, finans kurumları ayrıntılı hesap ve varlık verilerini ulusal vergi makamlarıyla paylaşmaktadır. Slovenya’da, gelen bu veri akışı doğrudan Slovenya Vergi İdaresi (FURS)’e ulaşmaktadır. Yurtdışında […]
ÖNEMLİ UYARI: Aşağıda açıklanan değişiklikler, İçişleri Bakanlığı (MNZ) tarafından Yabancılar Kanunu (ZTuj-2J) için yayınlanan ÖNERİLEN YASAMA TASLAĞINI yansıtmaktadır. Kamuoyu danışma süresi 26 Ağustos 2026 tarihine kadar uzatılmıştır. Bu hükümler henüz kesinleşmiş kanun niteliğinde değildir ve yasama tartışmalarına ve parlamento onayına tabidir. Bu yasa teklifi, Slovenya’daki göç ve yerleşim düzenlemelerine yapısal güncellemeler getirmektedir. AB Direktifi 2024/1233’ü […]